Caso de la experiencia profesional de Emanuel Rojas antes de fundar My Data Intelligence. Por confidencialidad, se omiten el nombre de la empresa y sus cifras; los valores de las tablas son ilustrativos.
Un mercado que quedó desatendido.
Después de la pandemia, el mercado de cables eléctricos cambió de forma silenciosa pero profunda. Los fabricantes mexicanos, que históricamente competían con fuerza en la región, redirigieron su capacidad hacia Estados Unidos, donde la demanda y los precios eran más atractivos.
En el caso de los cables flexibles, esos competidores pasaron a venderlos únicamente, o casi únicamente, en Estados Unidos. El resultado fue un mercado regional con demanda creciente y con menos oferta disponible.
La demanda siguió subiendo, aun con precios más altos.
En la empresa empezamos a notar algo en los números: el ingreso de pedidos de cables flexibles subía mes tras mes. Se tomó la decisión de aumentar el precio, y la demanda siguió creciendo.
Cuando un aumento de precio no frena la demanda, los datos dicen que el mercado valora el producto más de lo que se está cobrando.
La pregunta ya no era si ajustar precios, sino cómo hacerlo de forma sistemática, justa y rentable.
Producción y comercial, en una sola vista.
La primera pieza fue unir dos mundos que normalmente viven separados. Diseñamos un sistema de pricing que conectaba la saturación de cada línea de producción con el precio de mercado:
- Si una línea estaba saturada, se analizaba la tendencia del ingreso de pedidos de los productos que fabricaba.
- Si la demanda seguía al alza sobre una capacidad limitada, el precio debía reflejar esa escasez.
- Si una línea tenía capacidad disponible, el precio podía usarse para atraer volumen.
Así, el precio dejó de ser una decisión aislada y pasó a ser una respuesta a lo que ocurría en la planta y en el mercado.
No todos los clientes aportan lo mismo.
La segunda pieza fue entender a los clientes. Construimos una segmentación ABC a partir de cuatro criterios:
- Participación en el portafolio: qué porcentaje del portafolio de productos consumía cada cliente.
- Comportamiento de pago: si pagaba a tiempo.
- Margen de contribución: cuánto margen dejaba su compra.
- Frecuencia de compra: si compraba todos los meses.
Para la frecuencia usamos una medida muy simple: una variable mensual que valía 1 si el cliente compró ese mes y 0 si no. Al sumarla en los últimos 12 meses, un cliente con 12 compraba todos los meses; uno con 6 compraba la mitad del tiempo (50 %), y así sucesivamente.
- Portafolio
- Alta participación
- Pago
- Siempre a tiempo
- Margen
- Alto
- Frecuencia
- 12 de 12 meses
- Portafolio
- Media
- Pago
- Generalmente a tiempo
- Margen
- Medio
- Frecuencia
- 8 a 11 meses
- Portafolio
- Baja
- Pago
- Irregular
- Margen
- Bajo
- Frecuencia
- Menos de 8 meses
Valores ilustrativos.
Con esta clasificación, cada cliente recibía un trato coherente con el valor que aportaba al negocio.
Una matriz de precios clara y ajustable.
Con la segmentación lista, diseñamos la herramienta central: una matriz de precios. En el eje vertical, la familia de producto y el tipo de cable; en el eje horizontal, los clientes agrupados por categoría A, B o C; y en cada celda, un porcentaje sobre la lista de precios del país.
Cada país atendido tenía su propia lista de precios mensual, indexada al cobre. La matriz se aplicaba sobre esa lista.
| Familia y tipo de cable | Clientes A | Clientes B | Clientes C |
|---|---|---|---|
| FlexiblesTipo 1 | +1% | +3% | +5% |
| FlexiblesTipo 2 | +1% | +3% | +5% |
| ConstrucciónTipo 1 | 0% | +2% | +4% |
| PotenciaTipo 1 | 0% | +2% | +4% |
Valores ilustrativos.
Si en la celda de un cliente A para cables flexibles aparecía un 1 %, ese cliente pagaba la lista de precios más un 1 % en ese producto. Si aparecía un 3 %, pagaba la lista más un 3 %. Así, cada precio quedaba explicado y era fácil de ajustar.
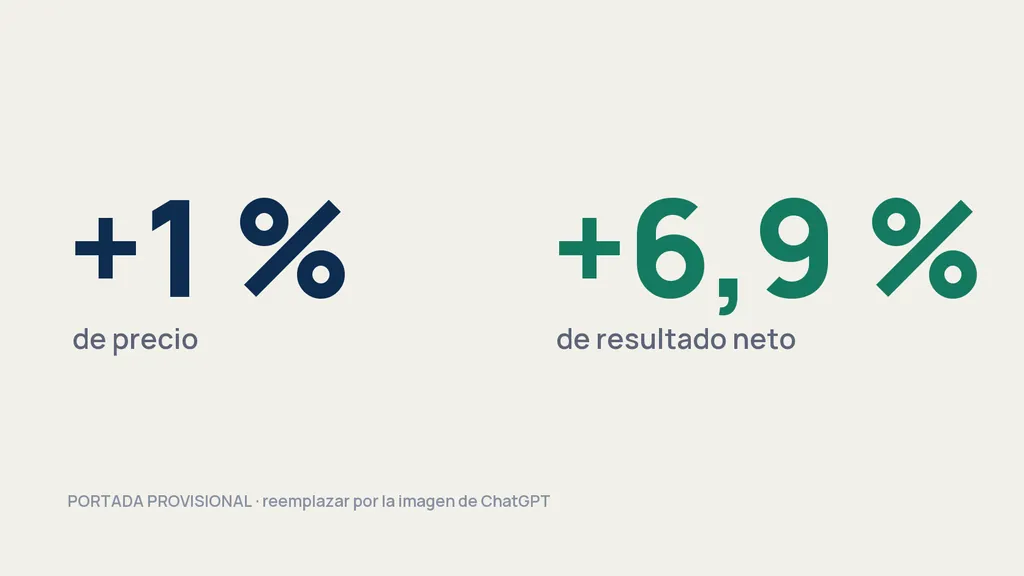
El 1 % que confirmó la lectura.
En uno de los ajustes se aplicó un 1 % adicional sobre la matriz base de cada país: por ejemplo, los clientes A pasaron a pagar la lista más un 1 %.
Lo que podía parecer un riesgo resultó ser una lección: la demanda no se vio afectada. Y como todo aumento sobre la lista de precios va directo al margen de contribución (el costo no cambia), ese pequeño porcentaje se convirtió en margen puro, multiplicado por el volumen de todos los países.
Una propuesta distinta para cada segmento.
La segmentación no se usó solo para el precio. También definía el nivel de servicio:
| Segmento | Precio | Tiempo de entrega |
|---|---|---|
| Cliente A | El mejor | 1 semana |
| Cliente B | Intermedio | 2 semanas |
| Cliente C | Más alto | 3 semanas |
De esta forma, los mejores clientes recibían un mejor precio y un mejor servicio, y la capacidad de una planta saturada se asignaba primero a quienes más valor aportaban.
La mejora del margen de contribución no fue producto de una sola decisión, sino de un método: leer la demanda, conectarla con la capacidad de la planta, segmentar clientes con criterios objetivos y traducir todo en una matriz de precios clara y ajustable.
Por qué el precio es la palanca más poderosa.
Lo que hicimos tiene nombre: Revenue Growth Management (RGM). Es la disciplina de hacer crecer los ingresos y el margen de forma rentable, usando datos para decidir sobre precio, mezcla de productos, segmentación de clientes y condiciones comerciales.
Para entender por qué el precio es tan poderoso, veamos una empresa ficticia que vende un único producto, factura USD 6.438.000 al año, tiene un margen de contribución de 29,4 % y un resultado neto de 10,2 %. Comparamos dos escenarios con el mismo volumen: subir el precio 1 % o reducir el costo variable 1 %.
| Concepto | Base | +1% precio | −1% costo variable |
|---|---|---|---|
| Ventas | 6.438.000 | 6.502.380 | 6.438.000 |
| Costo variable | 4.545.228 | 4.545.228 | 4.499.776 |
| Margen de contribución | 1.892.77229,4% | 1.957.15230,1% | 1.938.22430,1% |
| Gastos de ventas | 322.079 | 322.079 | 322.079 |
| Gastos administrativos | 268.399 | 268.399 | 268.399 |
| Logística y bodega | 214.719 | 214.719 | 214.719 |
| Depreciación | 89.466 | 89.466 | 89.466 |
| Utilidad operativa (EBIT) | 998.109 | 1.062.489 | 1.043.561 |
| Gastos financieros | 60.000 | 60.000 | 60.000 |
| Utilidad antes de impuestos | 938.109 | 1.002.489 | 983.561 |
| Impuesto sobre la renta (30%) | 281.433 | 300.747 | 295.068 |
| Resultado neto | 656.67610,2% | 701.74210,8% | 688.49310,7% |
| Variación del resultado neto | — | +6,9% | +4,8% |
Cifras ficticias con fines ilustrativos. El costo variable incluye materia prima, mano de obra directa y fletes.
Pruébelo usted mismo.
Mueva el control para ver cuánto crece el resultado neto de la misma empresa con cada palanca.
¿Qué nos dice este ejercicio?
- Un aumento de 1 % en el precio hace crecer el resultado neto casi 7 %. Cada dólar adicional de precio cae completo al margen, porque ni el costo ni los gastos cambian.
- Una reducción de 1 % en el costo variable lo hace crecer cerca de 5 %. Es valioso, pero tiene menos impacto, porque se aplica sobre una base más pequeña que las ventas.
- Recortar costos suele exigir negociaciones, inversiones o cambios en la operación. Ajustar el precio con datos, segmentando bien a los clientes, puede hacerse en una sola actualización de la lista de precios.
Esa es la esencia del RGM: el precio no es solo un número en una lista, es la palanca más directa sobre la rentabilidad, siempre que se gestione con datos y no por intuición.
Lo que una pyme puede aplicar desde mañana.
No hace falta ser una multinacional para aplicar estas ideas:
- Mire la tendencia de sus pedidos. Si la demanda sube aunque suba el precio, probablemente está dejando dinero en la mesa.
- Segmente a sus clientes con datos. Con cuatro variables simples (volumen, pago, margen y frecuencia) ya puede construir un ABC.
- Use una matriz de precios. Un porcentaje sobre una lista base hace que los precios sean consistentes, explicables y fáciles de actualizar.
- Diferencie también el servicio. El precio no es la única palanca.
Fundador de My Data Intelligence. Heredia, Costa Rica.